Domain rrwc.de kaufen?
Wir ziehen mit dem Projekt
rrwc.de um.
Sind Sie am Kauf der Domain
rrwc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rrwc.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
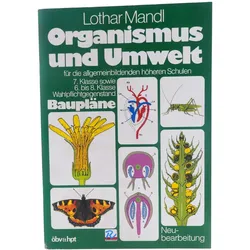
Buch Organismus Und Umwelt Von Lothar„Organismus und Umwelt“ ist ein Biologie-Schulbuch für die 7. Klasse der allgemeinbildenden höheren Schulen. Darüber hinaus eignet es sich für den Wahlpflichtgegenstand Biologie in der 6. bis 8. Klasse. Das Buch behandelt biologische Zusammenhänge zwischen Lebewesen und ihrer Umwelt und unterstützt die strukturierte Erarbeitung des Unterrichtsstoffs. Es eignet sich für den Einsatz im Unterricht sowie zum selbstständigen Lernen, Wiederholen und Vertiefen biologischer Themen. Produktdetails Titel: Organismus und Umwelt Autor: Lothar Mandl Produkttyp: Schulbuch Fach: Biologie Geeignet für die 7. Klasse AHS Geeignet für den Wahlpflichtgegenstand der 6. bis 8. Klasse Für Unterricht, Wiederholung und Vertiefung Sprache: Deutsch Zustand: Neu8,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
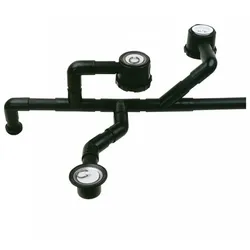
Reich Abwasser-Rohrsystem AbwasserrohrSteckbares Abwasser-Rohrsystem für mobile Abwasserleitungen Mit dem Reich Abwasser-Rohrsystem baust oder erweiterst Du Abwasserleitungen im Caravan oder Reisemobil besonders einfach. Die einzelnen Rohre, Winkel, Muffen, Anschlüsse und Ablaufteile werden ineinandergesteckt und benötigen kein Kleben, Schrauben oder Schweißen. Das robuste Rohrsystem eignet sich für feste Abwasserinstallationen im Fahrzeug und bietet Dir passende Einzelteile für unterschiedliche Einbausituationen. Die Einzelteile sind in mehreren Ausführungen erhältlich. Details: Für Caravans, Wohnwagen und Reisemobile geeignet Stecksystem für einfache Montage einzelner Rohrteile Keine Klebe-, Schraub- oder Schweißverbindung erforderlich Für feste Abwasserleitungen im Fahrzeug geeignet Praktisch zum Erweitern, Reparieren oder Neuaufbauen von Abwasserinstallationen Robustes Rohrsystem für den mobilen Einsatz Geeignet für verschiedene Einbausituationen vor dem Abwassertank Mit Rohren, Winkeln, Muffen, Anschlüssen, Siphon und Ablaufteilen kombinierbar Technische Daten: Produktart: Abwasser-Rohrsystem / Rohrsystem-Einzelteile Einsatzbereich: Caravan und Reisemobil System: steckbares Abwasser-Rohrsystem Rohrdurchmesser: 28 mm Rohrmaß: 28 x 1,5 mm Material: frostsicheres Polyethylen Farbe: Schwarz Montageart: Steckverbindung Montage ohne Kleben: ja Montage ohne Schrauben: ja Montage ohne Schweißen: ja Temperaturbereich: -40 °C bis +80 °C Eigenschaften: schlag- und stoßunempfindlich Varianten Ausführung: Abwasserrohr Rohrmaß: 28 x 1,5 mm Länge: 100 cm Lieferform: pro Stück Ausführung: Rohrschelle Passend für: Abwasserrohr 28 mm Lieferform: 2er-Pack Ausführung: Winkel 45° Rohrdurchmesser: 28 mm Lieferform: 2er-Pack Ausführung: Winkel 90° Rohrdurchmesser: 28 mm Lieferform: 2er-Pack Ausführung: Muffe Rohrdurchmesser: 28 mm Lieferform: 2er-Pack Ausführung: Y-Stück Rohrdurchmesser: 28 mm Lieferform: 1 Stück Ausführung: T-Stück Rohrdurchmesser: 28 mm Lieferform: 1 Stück Ausführung: Schlauchanschluss / Übergangsstück Anschlussdurchmesser: 19 mm Lieferform: 2er-Pack Ausführung: Wasserabfluss 39 mm Abflussschale: Chromstahl Durchmesser Abflussschale: 39 mm Verschlussstopfen: enthalten Ausführung: Wasserabfluss 33 mm Abflussschale: Chromstahl Durchmesser Abflussschale: 33 mm Verschlussstopfen: enthalten Ausführung: Geruchsverschluss Passend für: Abwasserrohr 28 mm Einbauposition: an beliebiger Stelle vor dem Tank Ausführung: Siphon Sieb: Edelstahlsieb 39 mm Stopfen: Standardstopfen enthalten Ausführung: Verschluss-Stopfen 39 mm Durchmesser: 39 mm Lieferform: 2er-Pack Ausführung: Verschluss-Stopfen 30 mm Durchmesser: 30 mm Lieferform: 2er-Pack Lieferumfang: 1 x gewähltes Einzelteil des Reich Abwasser-Rohrsystems Bei 2er-Pack-Varianten: 2 x jeweiliges Bauteil Bei Wasserabfluss-Varianten: inklusive Verschlussstopfen Bei Siphon-Variante: inklusive Edelstahlsieb und Standardstopfen4,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **


Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Buch Organismus Und Umwelt Von Lothar„Organismus und Umwelt“ ist ein Biologie-Schulbuch für die 7. Klasse der allgemeinbildenden höheren Schulen. Darüber hinaus eignet es sich für den Wahlpflichtgegenstand Biologie in der 6. bis 8. Klasse. Das Buch behandelt biologische Zusammenhänge zwischen Lebewesen und ihrer Umwelt und unterstützt die strukturierte Erarbeitung des Unterrichtsstoffs. Es eignet sich für den Einsatz im Unterricht sowie zum selbstständigen Lernen, Wiederholen und Vertiefen biologischer Themen. Produktdetails Titel: Organismus und Umwelt Autor: Lothar Mandl Produkttyp: Schulbuch Fach: Biologie Geeignet für die 7. Klasse AHS Geeignet für den Wahlpflichtgegenstand der 6. bis 8. Klasse Für Unterricht, Wiederholung und Vertiefung Sprache: Deutsch Zustand: Neu8,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Reich Abwasser-Rohrsystem AbwasserrohrSteckbares Abwasser-Rohrsystem für mobile Abwasserleitungen Mit dem Reich Abwasser-Rohrsystem baust oder erweiterst Du Abwasserleitungen im Caravan oder Reisemobil besonders einfach. Die einzelnen Rohre, Winkel, Muffen, Anschlüsse und Ablaufteile werden ineinandergesteckt und benötigen kein Kleben, Schrauben oder Schweißen. Das robuste Rohrsystem eignet sich für feste Abwasserinstallationen im Fahrzeug und bietet Dir passende Einzelteile für unterschiedliche Einbausituationen. Die Einzelteile sind in mehreren Ausführungen erhältlich. Details: Für Caravans, Wohnwagen und Reisemobile geeignet Stecksystem für einfache Montage einzelner Rohrteile Keine Klebe-, Schraub- oder Schweißverbindung erforderlich Für feste Abwasserleitungen im Fahrzeug geeignet Praktisch zum Erweitern, Reparieren oder Neuaufbauen von Abwasserinstallationen Robustes Rohrsystem für den mobilen Einsatz Geeignet für verschiedene Einbausituationen vor dem Abwassertank Mit Rohren, Winkeln, Muffen, Anschlüssen, Siphon und Ablaufteilen kombinierbar Technische Daten: Produktart: Abwasser-Rohrsystem / Rohrsystem-Einzelteile Einsatzbereich: Caravan und Reisemobil System: steckbares Abwasser-Rohrsystem Rohrdurchmesser: 28 mm Rohrmaß: 28 x 1,5 mm Material: frostsicheres Polyethylen Farbe: Schwarz Montageart: Steckverbindung Montage ohne Kleben: ja Montage ohne Schrauben: ja Montage ohne Schweißen: ja Temperaturbereich: -40 °C bis +80 °C Eigenschaften: schlag- und stoßunempfindlich Varianten Ausführung: Abwasserrohr Rohrmaß: 28 x 1,5 mm Länge: 100 cm Lieferform: pro Stück Ausführung: Rohrschelle Passend für: Abwasserrohr 28 mm Lieferform: 2er-Pack Ausführung: Winkel 45° Rohrdurchmesser: 28 mm Lieferform: 2er-Pack Ausführung: Winkel 90° Rohrdurchmesser: 28 mm Lieferform: 2er-Pack Ausführung: Muffe Rohrdurchmesser: 28 mm Lieferform: 2er-Pack Ausführung: Y-Stück Rohrdurchmesser: 28 mm Lieferform: 1 Stück Ausführung: T-Stück Rohrdurchmesser: 28 mm Lieferform: 1 Stück Ausführung: Schlauchanschluss / Übergangsstück Anschlussdurchmesser: 19 mm Lieferform: 2er-Pack Ausführung: Wasserabfluss 39 mm Abflussschale: Chromstahl Durchmesser Abflussschale: 39 mm Verschlussstopfen: enthalten Ausführung: Wasserabfluss 33 mm Abflussschale: Chromstahl Durchmesser Abflussschale: 33 mm Verschlussstopfen: enthalten Ausführung: Geruchsverschluss Passend für: Abwasserrohr 28 mm Einbauposition: an beliebiger Stelle vor dem Tank Ausführung: Siphon Sieb: Edelstahlsieb 39 mm Stopfen: Standardstopfen enthalten Ausführung: Verschluss-Stopfen 39 mm Durchmesser: 39 mm Lieferform: 2er-Pack Ausführung: Verschluss-Stopfen 30 mm Durchmesser: 30 mm Lieferform: 2er-Pack Lieferumfang: 1 x gewähltes Einzelteil des Reich Abwasser-Rohrsystems Bei 2er-Pack-Varianten: 2 x jeweiliges Bauteil Bei Wasserabfluss-Varianten: inklusive Verschlussstopfen Bei Siphon-Variante: inklusive Edelstahlsieb und Standardstopfen4,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Lenz, Albert: Ressourcen fördernRessourcen fördern , Mentalisierungsbasierte Interventionen bei Kindern psychisch kranker Eltern und ihren Familien , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 2., vollständig überarbeitete Auflage 2021, Erscheinungsjahr: 20210131, Produktform: Kartoniert, Beilage: mit CD ROM, Autoren: Lenz, Albert, Auflage: 21002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage 2021, Seitenzahl/Blattzahl: 224, Keyword: Belastung; Bewältigungskompetenz; Coping; Eltern-Kind-Beziehung; Elterngespräche; Emotionsregulation; Familie; Familiengespräche; Familiäre Resilienz; Kommunikation; Mentalisierung; Mentalisierungsfähigkeit; Psychiatrie; Psychisch kranke Eltern; Psychische Störung; Psychoedukation; Psychotherapie; Resilienz; Ressourcenaktivierung; Schutzfaktoren; Sozialer Rückhalt; Soziales Netzwerk; Suchtkranke Eltern; Tabuthema, Fachschema: Psychiatrie - Psychiater~Psychologie~Psychologie / Kinder, Jugendliche~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie~Psychische Erkrankung / Störung~Störung (psychologisch)~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychische Störungen~Psychiatrie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH & Co. KG, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 448, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783801722180, eBook EAN: 9783840930065 9783844430066, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Braun, Andreas: Gas-, Wasser- und Abwasser-Installationsarbeiten innerhalb von GebäudenGas-, Wasser- und Abwasser-Installationsarbeiten innerhalb von Gebäuden , Kommentar zu VOB/C: ATV DIN 18381 , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 20180206, Produktform: Kartoniert, Titel der Reihe: Beuth Kommentar##, Autoren: Braun, Andreas~Tuschy, Stefan, Seitenzahl/Blattzahl: 130, Keyword: Abwasserverordnung; Installationsarbeiten; Trinkwasser; TRWI-Normen, Fachschema: Gasinstallation - Gasinstallateur~Installation (Bau) / Gasinstallation~Technologie, Fachkategorie: Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Bauhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DIN Media Verlag, Verlag: DIN Media Verlag, Verlag: DIN Media GmbH, Länge: 211, Breite: 146, Höhe: 7, Gewicht: 209, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.